Contabilidad separada de los gastos de una subvención: las 4 preguntas que debes poder responder ante una revisión
Una revisión de los gastos de un proyecto financiado no consiste únicamente en comprobar que el gasto existe. Hay que poder demostrar qué parte corresponde al proyecto, cómo se ha calculado y dónde está la documentación que permite seguir su trazabilidad.
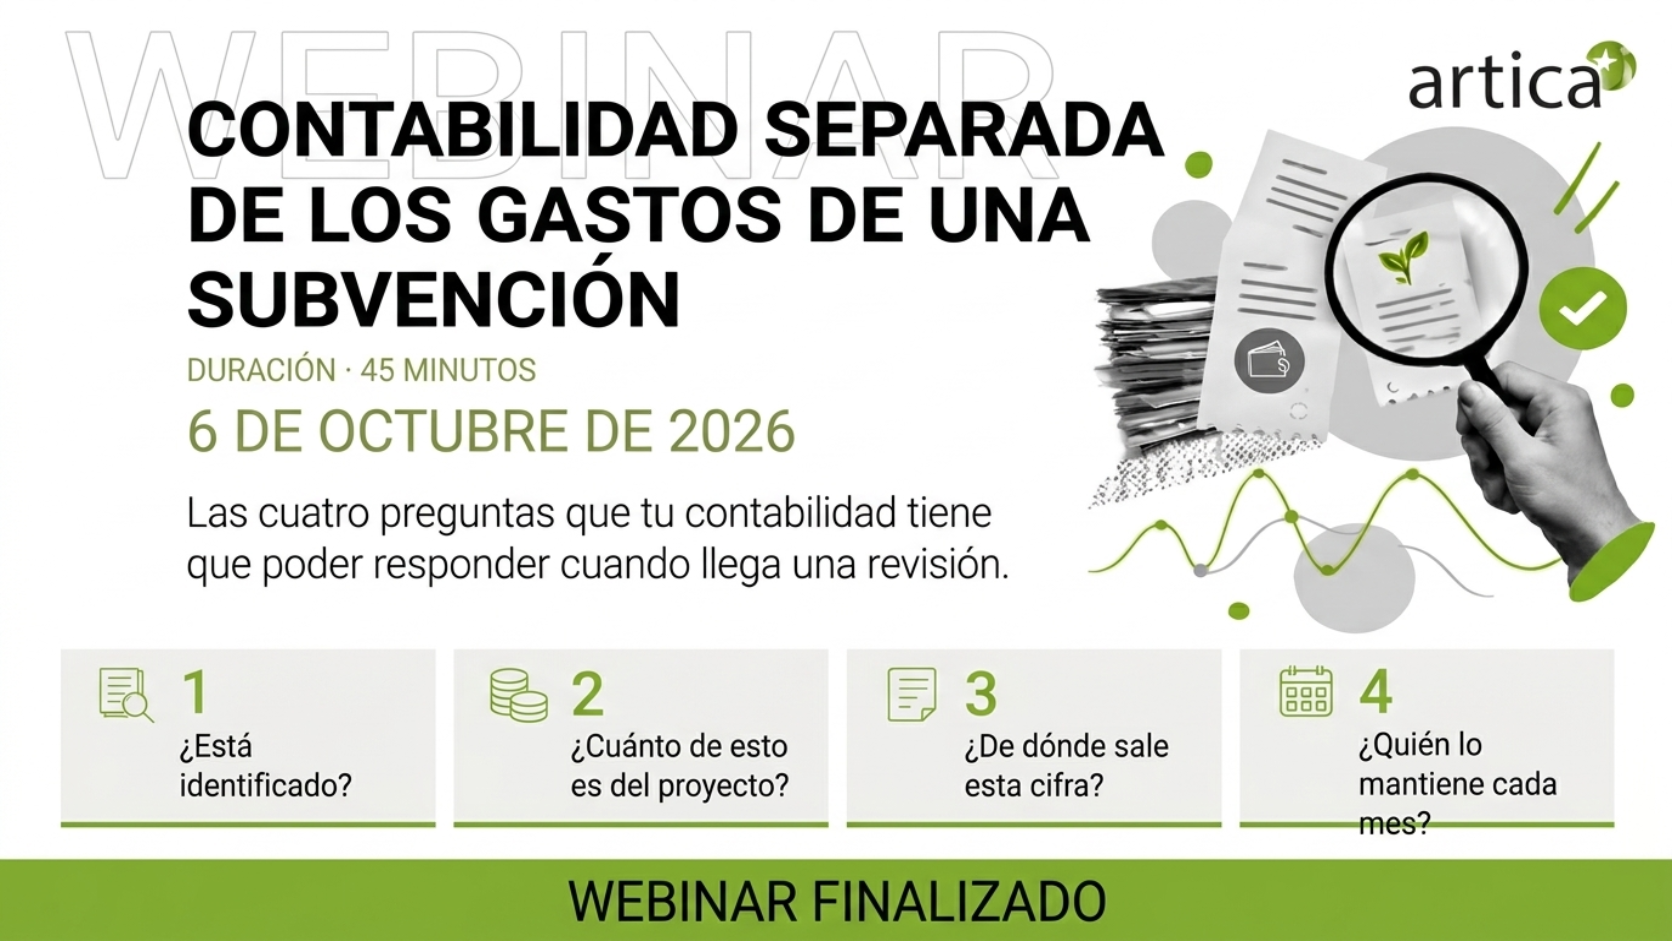
En el webinar «Contabilidad separada de los gastos de una subvención», Álvaro Sánchez, del Área de Gestión Económico-Administrativa de la Innovación de artica+i, abordó esta cuestión a partir de cuatro preguntas que permiten comprobar si un expediente está realmente preparado para una revisión. La sesión, introducida por Elena Abad (Directora Consultoría para la Innovación en artica+i), contó además con la participación de Melisa García, integrante también de nuestra Área de Gestión Económico- Administrativa.
El objetivo era trasladar estas cuatro preguntas a la realidad de cada expediente y detectar posibles puntos de mejora en la identificación, imputación, cálculo y mantenimiento de la informaciónr.
¿Qué debe poder responder tu contabilidad ante una revisión?
La sesión se estructuró alrededor de cuatro preguntas que permiten recorrer la trazabilidad del gasto desde su identificación hasta el procedimiento que permite mantenerla durante la ejecución del proyecto:
- ¿Está identificado?
- ¿Cuánto de esto es del proyecto?
- ¿De dónde sale esta cifra?
- ¿Quién lo mantiene cada mes?
A partir de ellas, el webinar combinó criterios de gestión, ejemplos de asientos y cálculos prácticos y algunas de las dudas más habituales que surgen al aplicar estos procedimientos.
1. ¿Está identificado?
La primera cuestión es aparentemente sencilla: ¿puedes identificar dentro de tu contabilidad qué gastos corresponden a un determinado expediente?
El código del proyecto puede incorporarse de distintas formas: mediante una subcuenta específica, en un campo o dimensión del asiento o en el propio concepto. La opción más adecuada depende del programa contable y del volumen de proyectos, y los distintos métodos pueden combinarse según la naturaleza del gasto.
Durante el webinar se mostró un ejemplo especialmente ilustrativo: un mismo extracto del mayor contable antes y después de incorporar la identificación del expediente. En el primer caso, para saber qué gastos corresponden al proyecto hay que reconstruir la información; en el segundo, basta con filtrar por el código del expediente.
Esto permite extraer una idea importante: no existe un único método válido para todas las empresas, pero sí debe existir un sistema que permita identificar, consultar y justificar los gastos de forma clara y consistente.
Y hay una condición fundamental: el código utilizado debe quedar correctamente documentado y no ser modificable después. Una identificación que pueda alterarse sin dejar rastro pierde buena parte de su valor como evidencia.
2. ¿Cuánto de esto es del proyecto?
Identificar el gasto es solo el primer paso. La siguiente pregunta es qué parte de ese gasto corresponde realmente al proyecto.
No todas las facturas se imputan necesariamente al 100 %. Una misma factura puede incluir gastos correspondientes al proyecto subvencionado y otros vinculados a la actividad ordinaria de la entidad o a otros proyectos. En estos casos, el reparto debe responder a un criterio objetivo, conservar la evidencia que lo sustenta y quedar documentado.
Uno de los ejemplos utilizados durante el webinar parte de una factura de 12.500 euros de base imponible correspondiente a 250 analíticas, de las que 150 pertenecen al proyecto. La imputación al expediente sería de 7.500 euros, mientras que los 5.000 euros restantes permanecerían asociados a la actividad ordinaria. El criterio utilizado debe poder explicarse y relacionarse con la documentación que lo acredita.
Aquí aparece también una cuestión que puede pasar desapercibida: la trazabilidad no termina en la factura. El inmovilizado y los pagos realizados mediante remesas son dos de los puntos en los que puede perderse la identificación del proyecto. Por ejemplo, cuando varias facturas se pagan conjuntamente, el movimiento bancario no identifica por sí mismo qué importe corresponde a cada expediente. Es necesario poder relacionar el pago con la factura previamente identificada.
3. ¿De dónde sale esta cifra?
En los gastos de personal, esta pregunta cobra especial importancia. En una factura, el importe lo establece un tercero. En el caso del personal, la cifra que se imputa al proyecto es el resultado de un cálculo interno.
Durante el webinar se repasaron diferentes formas de calcular esa imputación en función de las características de la ayuda: coste por hora, porcentaje de dedicación o tarifa diaria. Un mismo trabajador y un mismo periodo pueden producir importes diferentes dependiendo del método que establezca la convocatoria.
- Un mismo trabajo, tres cálculos. Uno de los ejemplos comparaba tres métodos para un mismo mes de trabajo: Coste por hora: 999,85 € | Porcentaje de dedicación: 946,88 € | Tarifa diaria: 1.057 €. La conclusión no es que uno de ellos sea universalmente mejor, sino que el sistema de registro interno debe ser suficientemente preciso para aplicar el método que corresponda a cada convocatoria.
- En el caso de Horizonte Europa, que también se trató durante el webinar, aparece además una particularidad: el cálculo se realiza por días equivalentes y el límite de 215 días por persona y año funciona como control de doble financiación. El consejo práctico trasladado durante la sesión fue mantener el registro interno en horas y convertirlo a días cuando corresponda.
Pero el cálculo es solo una parte de la cuestión. También hay que poder demostrar de dónde sale la cifra. Para ello intervienen documentos como la nómina individual, la RNT, el RLC, los justificantes de pago y la hoja de cálculo interna que recoge el criterio aplicado.
Y aquí apareció uno de los mensajes más claros de la sesión: la imputación de personal debería controlarse de forma mensual, trabajador a trabajador, aunque la contabilidad permita otras formas de totalización. El registro mensual permite detectar antes errores de sobreimputación y corregirlos cuando todavía se puede hacer de forma más rápida.
- Un ejemplo lo dejó especialmente claro: una trabajadora tenía dedicadas 158,5 horas entre varios proyectos y actividades, cuando su jornada disponible era de 154 horas. Detectar esas 4,5 horas de exceso en el cierre mensual permite corregirlas rápidamente; hacerlo un año después obliga a reconstruir muchos más datos y puede comprometer la fiabilidad del sistema de imputación completo.
4. ¿Quién lo mantiene cada mes?
La cuarta pregunta quizá sea la menos evidente, pero es la que permite que todo lo anterior funcione: ¿quién mantiene la contabilidad separada y la trazabilidad durante la ejecución del proyecto?
Definir un método no sirve de mucho si nadie tiene asignada la responsabilidad de mantenerlo. Durante el webinar, se plantearon algunos elementos básicos para sostener el sistema:
- Un responsable con nombre y apellidos.
- Un calendario periódico para partes, cálculos y registros.
- Formatos comunes para los distintos proyectos.
- Puntos de control para detectar incoherencias.
- Un archivo único con la documentación.
- Formación del equipo técnico para que conozca las implicaciones de la información que genera.
Para que este sistema funcione en el día a día, es necesario integrarlo en el propio cierre de la empresa. En el modelo explicado durante la sesión, los responsables de proyecto cumplimentan y firman los partes, gestión económica consolida la información y calcula la imputación y contabilidad registra los apuntes. Finalmente, toda la documentación del mes queda archivada junto con el extracto correspondiente.
Porque el problema no suele estar únicamente en saber cómo hacerlo. También está en conseguir que el procedimiento se mantenga cuando cambian las personas, los proyectos o incluso el programa contable..
La trazabilidad se construye antes de que llegue la revisión
La contabilidad separada no debería organizarse pensando únicamente en el momento de justificar o responder a un requerimiento. Debe formar parte de la gestión del proyecto desde el principio.
Durante la sesión se puso de manifiesto que los controles sobre la contabilidad separada son cada vez más relevantes y que las revisiones pueden exigir evidencias concretas sobre la identificación de los gastos, su imputación y la trazabilidad de los cálculos.
De hecho, una de las ideas más claras que dejó el webinar fue que lo que resulta difícil no es demostrar que el gasto existe, sino demostrar qué parte corresponde al proyecto, cómo se ha calculado y dónde está documentado.
Y hay una razón práctica para no dejar esta tarea para el final: las revisiones pueden producirse años después del cierre del proyecto. En ese momento, las personas pueden haber cambiado de puesto o incluso haber dejado la organización. Por eso, dejar por escrito cómo se han tomado las decisiones y cómo se ha construido la trazabilidad facilita enormemente una revisión posterior.
«Todo lo que se quede por escrito luego es más fácil poder justificarlo». Álvaro Sánchez, Área de Gestión Económico-Administrativa de la Innovación de artica+i.
Algunas de las preguntas que surgieron durante el webinar
Al finalizar la exposición surgieron varias consultas relacionadas con situaciones habituales en la gestión de los expedientes.
¿Qué ocurre si un gasto se asigna al proyecto después de haberlo contabilizado?
Lo recomendable es identificar el gasto en el momento en que se ejecuta. Si no es posible hacerlo mensualmente, puede realizarse un ajuste dentro del ejercicio. Si el gasto corresponde a un ejercicio anterior ya cerrado, será necesario valorar el ajuste correspondiente. Durante el turno de preguntas también se destacó que este tipo de situaciones ponen de manifiesto la importancia de coordinar a los departamentos técnico, de compras y contable.
¿Qué ocurre con las subcontrataciones con empresas vinculadas?
Fue otra de las cuestiones planteadas durante la sesión. En estos casos, los requisitos dependen de las bases y de la convocatoria, y pueden incluir la solicitud de ofertas y las autorizaciones correspondientes. También debe poder justificarse el coste real de los servicios facturados por la empresa vinculada.
¿Qué ocurre si ya tienes un sistema implantado?
Además de las cuestiones que surgieron durante el turno de preguntas, Álvaro había recogido durante la sesión algunas de las dudas que aparecen con más frecuencia en este tipo de proyectos, para darles una respuesta rápida y práctica.
Entre ellas:
- ¿Vale una hoja de cálculo? Como registro de detalle y soporte de trazabilidad, sí. Como sustituto de la identificación contable, no.
- ¿Qué pasa si no puedo crear subcuentas? Se pueden utilizar otras opciones, como campos de proyecto o códigos en el concepto, siempre que estén correctamente documentados y no sean modificables.
- ¿Qué ocurre si una persona trabaja en varios proyectos? Hay que controlar la dedicación total para evitar sobreimputaciones.
- ¿Y si cambio de programa contable? Es necesario documentar la equivalencia entre los códigos antiguos y los nuevos y conservar el acceso al histórico.
¿Está preparado tu expediente?
Las cuatro preguntas que estructuraron el webinar son también la base del autodiagnóstico que proponemos desde artica+i para trasladar estos criterios a la situación concreta de cada organización.
La herramienta plantea unas breves preguntas que pueden responderse en un par de minutos, sin necesidad de enviar documentación. El resultado muestra un semáforo para cada una de las cuatro áreas trabajadas durante la sesión: identificación, reparto, personal y procedimiento. Además, se recibe un informe con comentarios que permite valorar posibles medidas correctoras.
¿Está identificado? ¿Cuánto es del proyecto? ¿De dónde sale la cifra? ¿Quién lo mantiene?
Si alguna de estas preguntas no tiene una respuesta clara sobre tu expediente, puede ser un buen momento para revisar el sistema.
Haz el autodiagnóstico
Recursos del webinar
Si no pudiste asistir al webinar o quieres volver sobre alguno de los ejemplos, puedes consultar los materiales de la sesión, descargando la presentación en pdf:
Descarga las diapositivas utilizadas durante el webinar y revisa los ejemplos de asientos, cálculos y procedimientos.
Descarga la presentación
¿Necesitas revisar la gestión económico-administrativa de un proyecto financiado?
Mantener una contabilidad correctamente identificada, aplicar criterios de imputación coherentes y conservar la trazabilidad de los gastos requiere integrar estos procedimientos en la gestión habitual del proyecto.
Desde el área de Gestión Económico-Administrativa de la Innovación, en artica+i trabajamos con las empresas en la definición y aplicación de estos sistemas, la gestión y contabilización de los gastos, la revisión de procedimientos, la justificación económica y la preparación ante procesos de comprobación y auditoría.
Conoce el servicio de artica+i de Gestión Económico-Administrativa de la Innovación.
Descubre nuestro servicio
Jefe de Área de Gestión Económica-Administrativa – Consultoría para la Innovación
Administración y Finanzas más de 8 años de experiencia en Consultoría de la Innovación.